– ₹१० कोटींच्या मालमत्तेवर ₹१०० कोटींचे कर्ज? कॅनरा बँकेच्या मूल्यांकनावर गंभीर प्रश्न;
– फसवणुकीचा संशय असल्यास चौकशी कोण करणार?- जनार्दन मून आक्रमक
The Exposer
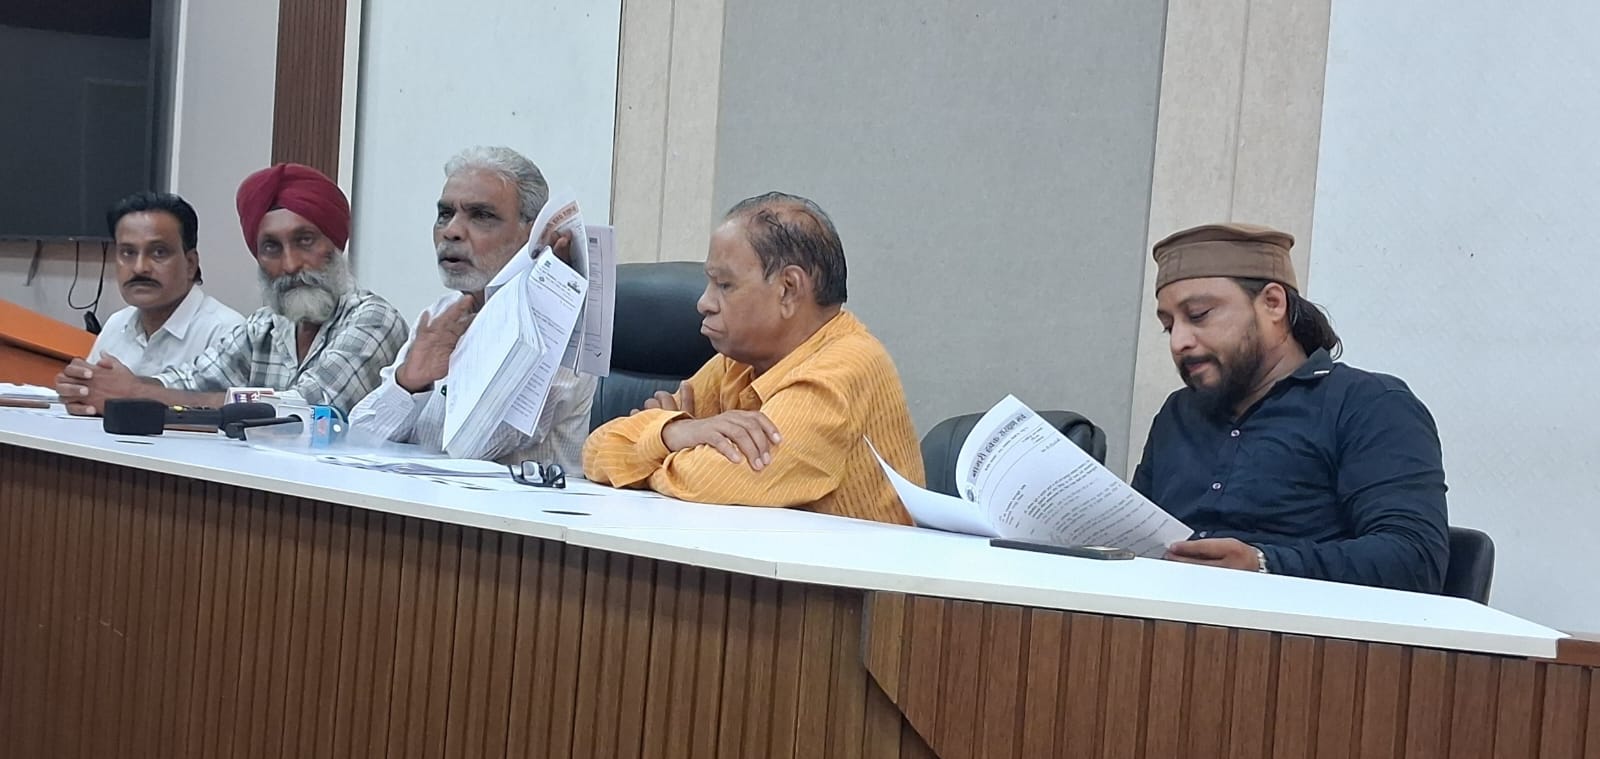
नागपूर : रनाळा येथील ७९ अविकसित भूखंडांचा ले-आऊट कागदोपत्री विकसित असल्याचे दाखवून त्याआधारे तब्बल ₹१०० कोटींचे कर्ज मंजूर करण्यात आले का? तारण मालमत्तेचे वास्तविक बाजारमूल्य, प्रत्यक्ष स्थिती, वैधानिक मंजुरी आणि विक्रीयोग्यता यांची योग्य पडताळणी न करता एवढ्या मोठ्या कर्जाची मंजुरी झाली असल्यास हा प्रकार अत्यंत गंभीर असल्याचा आरोप नागरी हक्क संरक्षण मंचचे केंद्रीय अध्यक्ष जनार्दन मून यांनी केला आहे.
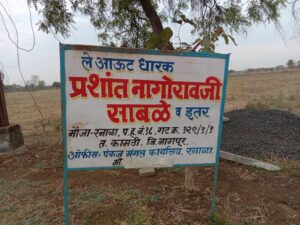
या संपूर्ण प्रकरणाची स्वतंत्र, निष्पक्ष आणि वरिष्ठ अधिकाऱ्यामार्फत चौकशी करण्याची मागणी त्यांनी केली आहे. मून यांच्या तक्रारीनुसार, कामठी तालुक्यातील मौजा रनाळा येथील सर्व्हे क्र. १२९/१/१ मधील मंजूर ले-आऊटनुसार ७९ भूखंडांचा प्लॉटेबल एरिया १६,१२० चौ. मीटर आहे. संबंधित कार्यालयाकडून मिळालेल्या माहितीनुसार या क्षेत्राचा शासकीय दर ₹४,२०० प्रति चौ. मीटर असून, त्यानुसार या क्षेत्राची किंमत सुमारे ₹६.७७ कोटी होते.
याशिवाय ठाणे/नवी मुंबई परिसरातील सेक्टर ३०-ए येथील प्लॉट क्र. ३९/५ व ३९/५-ए तसेच बीएसआयएल टेक पार्कमधील दुकान/कार्यालय क्र. १११ ते ११९ या मालमत्तांचाही गहाणखतात समावेश असल्याचे तक्रारीत नमूद आहे. त्यामुळे सर्व तारण मालमत्तांचे वास्तविक बाजारमूल्य किती होते आणि त्या तुलनेत ₹१०० कोटींचे कर्ज कोणत्या मूल्यांकनाच्या आधारे मंजूर झाले, हा कळीचा प्रश्न उपस्थित झाला आहे.
२१४ पानी गहाणखत; मूल्यांकनाचा हिशेब कुठे?
तक्रारीनुसार, २७ डिसेंबर २०२४ रोजी २१४ पानी नोंदणीकृत गहाणखत करण्यात आले. दस्त क्र. १०८३८/२०२४ मध्ये परिणय रमेश फुके, परिनिता परिणय फुके यांच्यासह अन्य व्यक्ती गहाणखत करणारे पक्षकार असल्याचे नमूद आहे.
मात्र, एवढ्या मोठ्या कर्जासाठी तारण मालमत्तेचे मूल्यांकन नेमके कोणत्या मूल्यांकनकर्त्याने केले, त्याचा अहवाल काय होता, प्रत्यक्ष स्थळपाहणी झाली होती का आणि ७९ भूखंडांची कायदेशीर व नियमितीकरणाची स्थिती तपासण्यात आली होती का, हे प्रश्न अद्याप स्पष्ट झाले नसल्याचा दावा मून यांनी केला आहे.
कागदावर विकास, मग प्रत्यक्ष पाहणी झाली का?
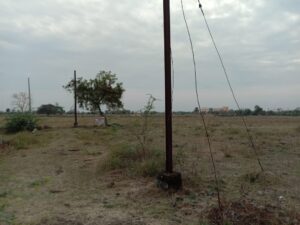
या प्रकरणाचा केंद्रबिंदू आता कागदोपत्री ले-आऊट आणि प्रत्यक्ष जमिनीवरील स्थितीतील संभाव्य फरक हा ठरत आहे. जर भूखंड प्रत्यक्षात अविकसित असतील, तर त्यांना विकसित मालमत्तेप्रमाणे मूल्यांकन करण्यात आले होते का? बँकेच्या अधिकाऱ्यांनी प्रत्यक्ष स्थळपाहणी केली होती का? मूल्यांकनकर्त्याने रस्ते, विकासकामे, नियमितीकरण, बांधकामाची स्थिती आणि भूखंडांची विक्रीयोग्यता तपासली होती का? असे अनेक प्रश्न मून यांनी उपस्थित केले आहेत.
“कागदावर ‘डेव्हलप’ ले-आऊट दाखवून प्रत्यक्षात अविकसित भूखंड तारण म्हणून स्वीकारले गेले असतील, तर बँकेची दिशाभूल झाली का, याची चौकशी होणे आवश्यक आहे,” अशी भूमिका त्यांनी मांडली.
₹१० कोटींच्या मालमत्तेवर ₹१०० कोटी कसे?
मून यांच्या म्हणण्यानुसार, तारण मालमत्तेच्या मूल्याच्या तुलनेत कर्जाची रक्कम मोठी असल्याचा प्राथमिक दावा आहे. त्यामुळे कर्ज मंजुरीपूर्वी बँकेने कोणते मूल्यांकन, कायदेशीर पडताळणी आणि जोखीम मूल्यांकन केले, हे तपासणे आवश्यक आहे.
तसेच ७९ भूखंडांचे प्रत्यक्ष अस्तित्व, मालकीहक्क, ले-आऊट मंजुरी, नियमितीकरण, विकासाची सद्यस्थिती आणि बाजारमूल्य यांची स्वतंत्र पडताळणी करण्याची मागणी करण्यात आली आहे.
आरटीआयची माहितीही नाकारली
या व्यवहारासंदर्भात कॅनरा बँकेकडे माहितीचा अधिकार अधिनियमांतर्गत माहिती मागण्यात आली होती. मात्र ७ जुलै २०२६ रोजी बँकेने कलम ८(१)(ड), ८(१)(ई) आणि ८(१)(जे) यांचा आधार घेत माहिती देण्यास नकार दिल्याचे तक्रारीत नमूद आहे.
कर्ज मंजुरी, तारण मूल्यांकन आणि कायदेशीर पडताळणीशी संबंधित माहिती उपलब्ध न झाल्याने या व्यवहाराबाबत उपस्थित केलेले प्रश्न अधिक गंभीर झाल्याचे मून यांचे म्हणणे आहे.
निबंधक कार्यालयाच्या उत्तरावरही आक्षेप
गहाणखताच्या नोंदणीबाबत केलेल्या तक्रारीनंतर प्रकरण कामठी येथील सह दुय्यम निबंधकांकडे पाठविण्यात आले. कर्ज मंजुरी व कागदपत्रांची पडताळणी ही बँकेची जबाबदारी असून, दस्तावर नियमानुसार मुद्रांक शुल्क आकारण्यात आल्याने नोंदणी कार्यालयाची कसूर दिसून येत नसल्याचे उत्तर देण्यात आले.
त्यानंतरच्या तक्रारीवरही ११ ऑगस्ट २०२६ रोजी नोंदणी नियमानुसार झाल्याचे दिसून येत असल्याचे सांगून अर्ज दप्तरी दाखल करण्यात आल्याचे तक्रारीत नमूद आहे.
मून यांच्या सात प्रमुख मागण्या
या संपूर्ण प्रकरणाची वरिष्ठ अधिकाऱ्यामार्फत स्वतंत्र चौकशी करून—कर्ज मंजुरीची संपूर्ण प्रक्रिया, तारण मालमत्तेचे मूल्यांकन, मूल्यांकनकर्त्याची पात्रता व अहवाल, बँकेचा कायदेशीर अभिप्राय, जोखीम मूल्यांकन, ७९ भूखंडांची वैधानिक व प्रत्यक्ष स्थिती, लागू आरबीआय मार्गदर्शक तत्त्वांचे पालन, या सर्व बाबींची तपासणी करण्यात यावी, अशी मागणी मून यांनी केली आहे.
चौकशीत निष्काळजीपणा, नियमभंग, चुकीचे मूल्यांकन, संगनमत किंवा अन्य अनियमितता आढळल्यास संबंधित बँक अधिकारी, मूल्यांकनकर्ते अथवा इतर जबाबदार व्यक्तींविरुद्ध कायद्यानुसार कारवाई करावी, अशी मागणीही त्यांनी केली आहे.
जनतेच्या पैशाची सुरक्षा कोण करणार?
“बँकेतील पैसा हा जनतेचा पैसा आहे. त्यामुळे कोट्यवधी रुपयांचे कर्ज मंजूर करताना तारण मालमत्तेची प्रत्यक्ष स्थिती आणि वास्तविक किंमत तपासली गेली का, हा प्रश्न महत्त्वाचा आहे. कागदावर विकास दाखवून बँकेची दिशाभूल झाली असेल तर त्याची जबाबदारी निश्चित झाली पाहिजे,” अशी मागणी मून यांनी केली आहे.
आता ₹१० कोटींच्या आसपासच्या मालमत्तेवर ₹१०० कोटींचे कर्ज नेमक्या कोणत्या मूल्यांकनाच्या आधारे मंजूर झाले, ७९ भूखंडांची प्रत्यक्ष स्थिती काय होती आणि कर्ज मंजुरी प्रक्रियेत सर्व नियमांचे पालन झाले का, याचा खुलासा स्वतंत्र चौकशीतून होणार का, याकडे लक्ष लागले आहे.
Author: संतोष तायडे
संपादक